El economista matemático
australiano Steve Keen participó a comienzos de este mes en la Conferencia
Minsky de teoría económica celebrada en Boston. El celebrado economista
keynesiano-marxista (o keynesiano “no bastardo”, por recuperar la célebre
formulación de la distinguida discípula filomarxista de Keynes, Joan Robinson)
presentó una interesante hipótesis dinámica sobre el desarrollo de la presente
crisis económica y financiera capitalista y sobre la previsible evolución de la
vida económica hacia un “capitalismo zombie”. Reproducimos a continuación el
resumen de esa conferencia hecho por el editor del blog nakedcapitalism.com. (La
conferencia entera de Steve Keen aparecerá en el próximo SinPermiso en papel.)
Revista Sin Permiso
Steve
Keen, siguiendo a Misnky, [1] observa la demanda agregada como PIB más el cambio
en la deuda privada.
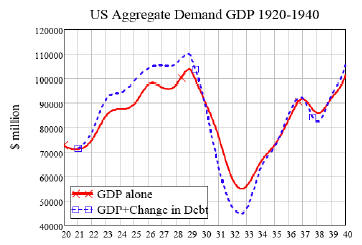
El crecimiento de la deuda contribuyó
a esta determinación de la demanda agregada en los EEUU en una medida harto
mayor en el período expansivo hasta 2008 que en el período expansivo que
precedió a la Gran Depresión:
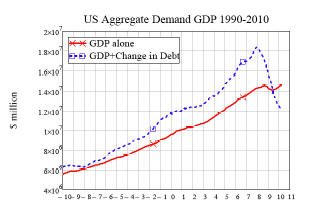
Comentarios a eso de Steve Keen:
En primer lugar, la contribución que hizo a la demanda el incremento de la deuda
privada fue harto mayor durante el reciente boom que durante los Felices Veinte:
representó más de un 22% de la demanda agregada, frente sólo un 8,7% en 1928. En
segundo lugar, el desplome de la demanda financiada con deuda desde la fecha del
máximo de deuda ha sido mucho más drástico ahora que en los 30: en los 2 años y
medio transcurridos desde que se alcanzó ese máximo, hemos pasado de una
contribución positiva del 22% a una negativa del 20%; el cuadro de comparación
con el año 1931 (la fecha equivalente) arroja un menos 12,5%. En tercer lugar,
la tasa de decremento de la demanda financiada con deuda no muestra ahora el
menor signo de descenso: se diría que el desapalancaniento no tiene perspectivas
visibles de estabilizarse.
Por último, la adición de deuda pública al cuadro viene a destacar el papel
crucial desempeñado por la política fiscal en punto a mitigar el decremento de
la demanda en el sector privado (reduciendo el impacto neto el cambio
experimentado por la deuda, hasta menos 8%), y la velocidad con la que el
gobierno reaccionó a la crisis, en comparación con los años 30. Pero, a pesar de
la contribución del Estado, seguimos todavía en una trayectoria similar a la
seguida durante la Gran Depresión.
Lo que todavía no hemos experimentado –al menos de una manera persistente— es la
deflación. Esto, combinado con el enorme estímulo fiscal, puede explicar por qué
el desempleo se ha estabilizado hasta cierto punto, a pesar de un persistente
desapalancamiento del sector privado, mientras que en los 30 creció
continuadamente…
Si ese relativo éxito puede mantenerse es ahora mismo una cuestión abierta: los
últimos datos de inflación sugieren que el éxito de ―la lógica de la imprenta‖
puede ser de corta duración. El terco fracaso de la ―recuperación en forma de V‖
abunda también en el mensaje del Cuadro 7: desde 1970, nunca más ha habido
recuperación sostenida del crecimiento económico y del desempleo, sin un
incremento de la deuda privada en relación con el PIB. Para que una tan
improbable recuperación ocurriera hoy, la economía necesitaría dar un giro
productivo positivo precisamente en un momento en que la carga de la deuda es la
mayor de la historia…
Un crecimiento financiado por la deuda resulta también extremadamente
improbable, pues la transferencia de la burbuja de una clase de activos a otra,
que ha sido en el pasado el producto lateral de unos rescates de la Fed
demasiado exitosos, se traduce ahora en el hecho de que los sectores privados
están saturados de deuda: no hay nadie en el sector privado que esté en
condiciones de prestar a nadie.
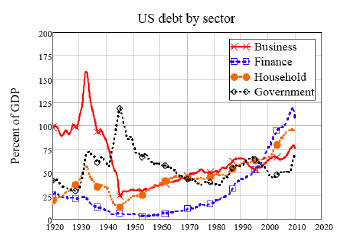
La Teoría Monetaria Moderna
sostendría aquí que un gobierno con soberanía monetaria no necesita tomar
prestado para financiar sus actividades, pero si se atiende al cuadro de Keen,
se observa que la deuda privada en relación con el PIB es mayor ahora que justo
antes del estallido de la Gran Depresión. Lo que ha ocurrido es que ha habido
muy poco desapalancamiento: de ahí vienen los peligros.
En su conferencia, Keen expone su modelo Minsky, en el que incluye un esquema de
finanzas piramidales de tipo Ponzi (donde se simula matemáticamente la
especulación sobre los precios de los activos), lo que lleva a la inestabilidad
una vez se alcanzan determinados niveles de deuda, precisamente como Minsky
había predicho (y el nivel en el que se alcanza el desplome responde a las
observaciones empíricas).
Hay aquí un material intrigante: las comparaciones, tanto en el modelo
matemático como en los hechos empíricos, entre la respuesta estadounidense a la
crisis (rescate de bancos) y la respuesta australiana (ayudar a los hogares). He
aquí el hallazgo:
El colapso final generado por la deuda, en la que se desploman a la vez salarios
y beneficios empresariales, desmiente la percepción neoclásica, según la cual
las crisis son causadas por salarios demasiado altos y la solución de la crisis,
la reducción de los salarios.
Lo que deja de ver la dogmática estrechez de miras neoclásica en relación con el
sector financiero es que el conflicto de clases esencial en el capitalismo
financiero no es ya tanto entre los trabajadores y los capitalistas, cuanto
entre el capital financiero y el industrial. El creciente nivel de la deuda
lleva a una mengua en la participación de los salarios en el PIB, dejando
intacta la participación en el PIB de los beneficios empresariales…, hasta que
el colapso final predicho por el modelo lleva al desplome de ambos, salarios y
beneficios.
NOTA T.: [1] En su famosa
“hipótesis sobre la financiarización de la economía”, Hyman Minsky habló ya en
los 80 del “capitalismo del mercado monetario” como de una “etapa emergente del
capitalismo”. En esa nueva etapa, las fuerzas financieras tendrían aún mayor
alcance a causa del predominio de los fondos de Wall Street, gestionados
conforme al exclusivo criterio del máximo retorno a corto plazo. Minsky advirtió
premonitoriamente de que con el crecimiento del préstamo no bancario, los bancos
centrales iban perdiendo contacto cotidiano con los mercados en los que se
desarrollaban operaciones. La consecuencia de lo cual es que las rápidas
oscilaciones en el precio y en la disponibilidad del efectivo se harían aún más
pronunciadas, a pesar de las intervenciones reguladoras tendentes a estabilizar
precios y flujos, lo que a su vez requeriría nuevas formas de intervención
pública reguladora para prevenir la reaparición de recurrentes episodios de
crecimiento especulativo sin brida seguidos de recesiones profundas y
socialmente costosas.
Steven Keen es un economista matemático australiano de formación marxista
que ha trabajado en los últimos años en modelar matemáticamente las
premonitorias intuiciones de Hyman Minsky sobre la dinámica del capitalismo
financiero actual.
Traducción parawww.sinpermiso.info: Mínima Estrella
*****


 EN VIVO


