|
(IAR
Noticias)
24-Septiembre-08
 |
|
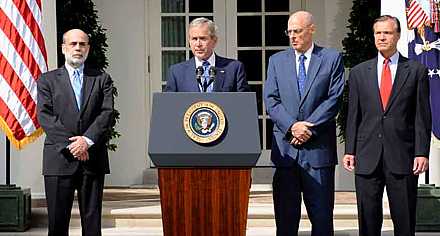
Equipo en crisis: Bush y detrás, desde la derecha, el presidente de la Comisión de Valores
Christopher Cox, el secretario del Tesoro, Henry Paulson y el presidente de la Reserva Federal,
Ben Bernanke, el viernes 19 de septiembre. |
El éxito o fracaso del plan del Tesoro de Estados Unidos de gastar hasta
US$700.000 millones en hipotecas en problemas puede depender de una pregunta:
¿puede detener el declive del sector inmobiliario?.
Por
Justin Lahart y Ruth Simon - The Wall Street Journal
David Elmendorf, catedrático del centro de estudios Brookings Institution, dice
que no hay que tener expectativas desmedidas. El plan del Tesoro no cambia la
principal razón detrás del descenso en los precios inmobiliarios: muchos
estadounidenses no pueden costear los hogares en los que viven.
El rescate, sin embargo, es un paso en la dirección correcta al apuntalar las
finanzas de las firmas financieras y ayudar a que el crédito vuelva a fluir en
el sistema. "Los precios de las viviendas seguirán cayendo y el desempleo
seguirá subiendo", dice Elmendorf, "pero eludiremos una recesión profunda y, a
estas alturas, es todo lo que se puede lograr". Los economistas de Goldman Sachs
concuerdan. Ayer, confirmaron su pronóstico de que el crecimiento estadounidense
será nulo hacia fines de año y experimentará una leve recuperación el año
entrante.
Aunque faltan detalles por afinar, algunos economistas creen que el principal
beneficio del plan de rescate es aliviar el malestar económico al reducir el
número de viviendas que son ejecutadas. El plan ofrecería asistencia para pagar
las hipotecas y los deudores en problemas podrían reprogramar sus pagos, explicó
el economista de UBS Securities Maury Harris. Reducir la cantidad de ejecuciones
podría ayudar a apuntalar los precios.
El proceso se facilitaría si el gobierno comprara las hipotecas enteras, en cuyo
caso tendría control sobre lo que ocurra con ellas, observó Mark Zandi,
economista jefe del sitio de investigación Economy.com. Pero el proceso se
vuelve más complicado, agregó, si el gobierno compra valores respaldados por
hipotecas, los cuales han sido creados dividiendo fondos de hipotecas. "Entonces
no adquiere el préstamo subyacente, (por lo que) no hará una diferencia en
cuanto a si la persona se queda en la casa o no", dijo.
La caída en los precios de las viviendas está en el centro de la crisis que
afecta al mercado financiero. Los prestatarios sobreendeudados, quienes habrían
podido vender sus casas y cancelar sus deudas si los precios hubieran seguido
subiendo, en su lugar han visto caer el valor de sus viviendas por debajo de lo
que deben. La cantidad de casas que son ejecutadas ha subido, agravando una
sobreoferta de viviendas desocupadas que ha hecho bajar aún más los precios.
Muchos de los valores respaldados por hipotecas que poseen las instituciones
financieras eran, en esencia, poco más que apuestas a que los precios de las
viviendas no caerían a nivel nacional, algo que empezó a suceder hace dos años.
El derrumbe en los precios desbarató esas apuestas, incrementando las pérdidas
de las firmas financieras. Eso ha limitado su capacidad de otorgar préstamos y,
en algunos casos, amenazado su supervivencia. En junio, el último mes del cual
hay datos disponibles, el índice S&P/Case-Shiller de precios de viviendas estaba
un 19% por debajo de su nivel más alto, correspondiente a julio de 2006.
Al permitir que las instituciones financieras eliminen de sus libros las
carteras incobrables, el plan de rescate "deja que los bancos sigan funcionando
y que mañana vuelvan a prestar", dice Susan Wachter, profesora de bienes raíces
de la Escuela de Negocios Wharton de la Universidad de Pensilvania. "Con un
millón de nuevas familias que se forman cada año, las compras de casas ayudarán
a reducir el exceso de inventario de viviendas en el mercado, lo cual está
haciendo bajar los precios", señaló.
******
|


 EN VIVO


